- 산하기관되려면 재산의 매도, 양도, 기부 등과 정관 변경승인권을 총회에 이양해야
|
통합교단이 산하기관과 유관기관에 대한 구분을 확실하게 해야한다. 그렇지 않으면 총회와 연관된 단체나 기관들이 혼선을 빚게 된다. 산하기관은 단체의 재산이나 소유권, 정관변경승인권이 교단에 이양 되어야 할 것이고 교단이 의무를 다해야 한다. 단지 형식적인 헌법위나 규칙부의 해석만 갖고서만 산하기관이라고 말할 수 없다. 산하기관이라면 교단은 권리와 심지어 재정적 의무를 다해야 한다.
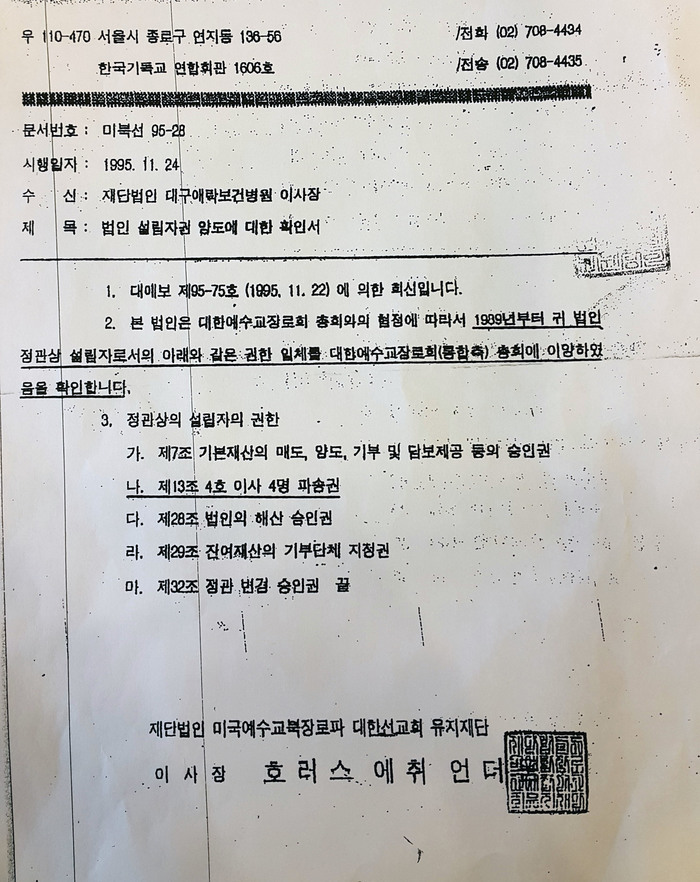
대구애락원은 정관상의 일체의 권한을 교단에 이양하였기 때문에 산하기관일 수 있다.
|
|
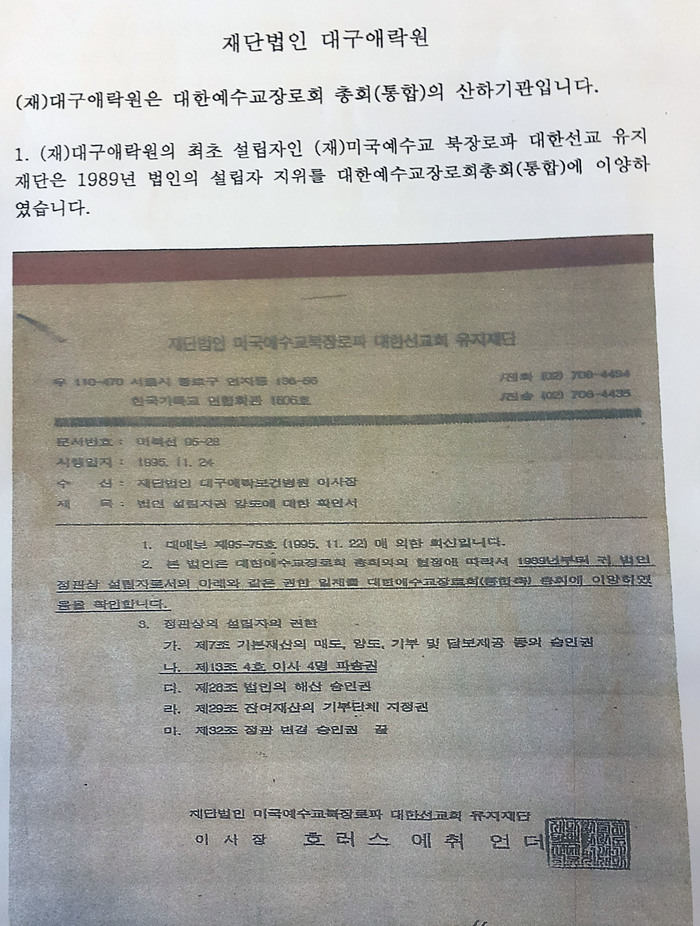
대구애락원보건병원은 교단에 증여를 한 상태이다. 85차 헌법위는 다음과 같이 해석했다.
. (재)대구애락보건병원은 총회 산하기관
(재)대구애락보건병원은 (재)미국예수교북장로파 대한선교회 유지재단이 설립하여 법인 설립허가 (대표자 하워마펱, 1997년 5월 24일, 보건사회부장관 제 75호)를 받았으며 경북노회가 이사 13명중 3명을 파송하고 있고, 기본재산처분, 해산, 원장, 정관변경등은 이사회의 결의로 경북노회 뿐만 아니라 설립자의 승인이 있어야 하고, 해산의 경우 총회의 승인이 있어야 하는데 설립자가 이미 오래전에 본국으로 철수 하여 없는 상황이라고 하나 1995년 9월 30일 총회에서 승인한 법인정관 변경내용을 보면 선교회의 이사 4명을 대구동노회가 2명, 대구남노회가 2명씩 분담하였고 총회가 이사 2명, 경안노회가 전통적으로 이사 1명을 파송하고 있어 설립자의 몫을 분담하고 있다. 따라서 재단에 문제가 발생할 경우 총회와 관련노회가 공동 처결하여야 하고 최종적으로 총회가 감독권을 갖는다.”로 결의하다.
그런데 규칙부는 전주 예수병원도 산하기관이라고 해석을 했다.
|
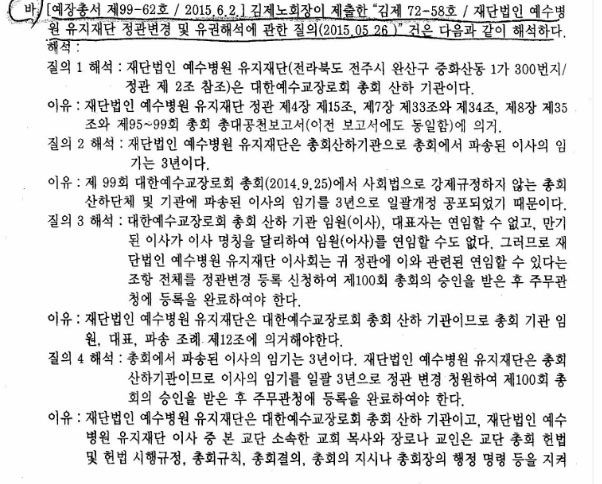
예수병원에 관한 한 교단이 증여받은 부동산을 다시 예수병원에 증여한다. 모든 소유권은 예수병원이사회가 갖게 된다.
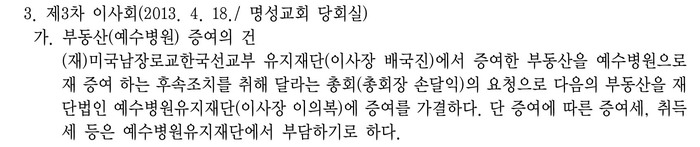 |
| ▲ 98차총회록 ⓒ 법과 교회 |
이럴 경우, 교단이 전주예수병원에 대해서 산하기관이라고 해석하기 어렵다. 애락원은 정관변경개정권까지 교단에 이양하였다. 그럴 경우, 총회가 독자적인 권한을 갖기 때문에 이는 산하기관이라고 볼 수 있다. 기본재산 매도 , 양도, 기부, 담보 제공, 정관 변경승인권까지 총회에 이양을 한다.
제37조 [산하기관, 유관기관, 연합기관]
1. 산하기관은 헌법 정치 제92조 1~4항에 의거 소속 치리회의 허락을 받아 설립한 기관이며 정관의 승인, 감독, 재정검사, 명령을 받는 기관이다.
전주예수병원은 소속 치리회의 허락을 받아서 설립한 기관이 아니다. 그리고 예수병원은 기본재산이나 일체의 정관 변경 승인을 교단에 이양한 적이 없다. 이것이 애락원과 예수병원의 차이 이다.
2. 유관기관은 독립된 법인 ( 기관 )이지만 공익적 이익을 위해 총회나 노회가 이사회 구성이나 중요한 법인의 의사표시에 대해 일정한 부분의 감사권, 감독권, 승인권을 갖는 기관이다.
예수병원은 모든 권한을 교단에 이양한 것이 아니기 때문에 중요한 의사표시에 대해 일정한 부분만 감독, 승인을 받는다. 교단파송이사가 3명이고, 5명은 의사출신과 비교단 이사이다. 설립자와 관련이 있는 유관기관이기 때문에 해산을 하려면 총회의 승인을 받아야 한다. 제33조와 34조에 의하면, 예수병원은 치리회(총회)의 허락을 받아 설립한 기관(산하기관)이 아니라 설립자와 관련한 기관(유관기관)으로 되어 있기 때문에 예수병원은 유관 기관이라고 보아야 한다
|
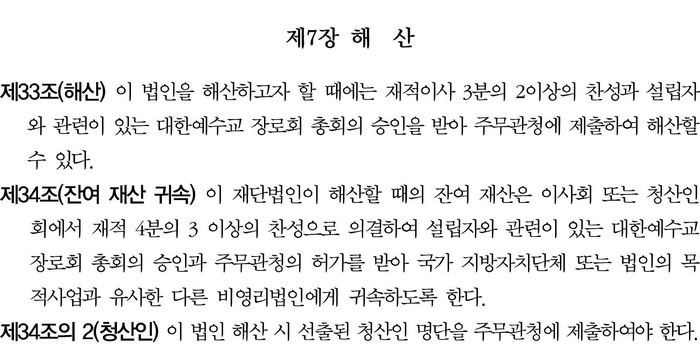
그렇지만 교단은 산하기관이라고 해석을 했다.
|
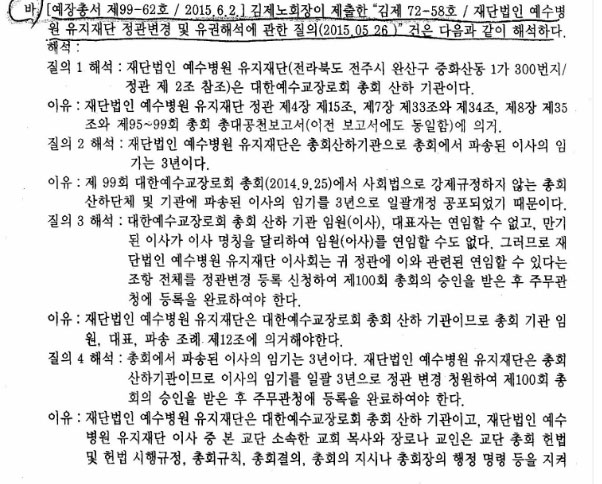
산하기관 해석의 의도는 사유화를 방지하는 차원에서 이루어졌지만 실제 내용은 유관기관 이다. 총회는 3명의 이사파송에 대해서만 관련이 있다. 그러기 때문에 유관기관인 것이다. 남은 5명의 이사에 대해서는 권한이 없다. 그러므로 아무리 산하기관이라고 해석을 해도, 남은 이사 5명을 감독할 수 없기 때문에 유관기관이다. 총대이사 파송이 2/3이상이 되면 산하기관으로서 역할을 할 수 있지만 2/3가 안될 경우 유관기관이 될 수 밖에 없다.
그러므로 전주 예수병원은 산하기관이 아니라 유관기관으로서의 성격을 갖는다.
|
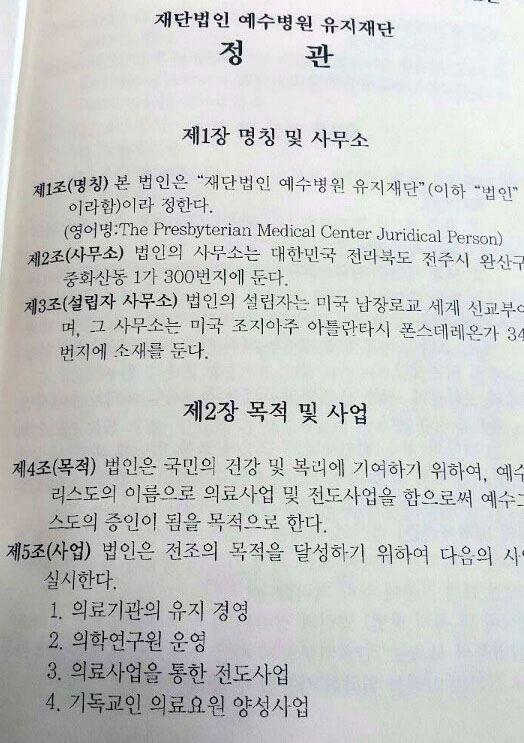
예수병원이 산하기관이 되려면 대구애락원처럼 교단에 정관상의 설립자권한을 총회에 이양해야 한다. 재산상의 증여와 정관상 설립자의 권한이 총회에 이양되지않는다면 산하기관이라고 볼 수 없고 유관기관이라고 보아야 할 것이다.
ⓒ 통합기독공보 & www.lawnchurch.com 무단전재-재배포금지
BEST 뉴스
-
용인 기쁨의교회 성도들, 합신 제111회 총회 결의에 반대 성명
© 통합기독공보 용인 기쁨의교회(담임 정의호 목사) 성도들이 대한예수교장로회 합신 제111회 총회의 기쁨의교회 관련 이단 규정 결의에 반대하는 성명서 ‘한국교회에 고하는 글’을 발표했다. 교회 측에 따르면 지난 9월 20일 주일 오후 본당에서 총회 결의 내용과 경위를 설명하는 자리가 열... -
[단신]기독문화선교회, 오산리기도원서 ‘신바람힐링성회’ 개최
사단법인 기독문화선교회가 오는 12월 7일부터 12일까지 경기도 파주 오산리최자실기념금식기도원 대성전에서 ‘신바람힐링성회’를 개최한다. 이번 성회는 한국교회의 영적 회복과 성도들의 신앙 회복을 돕기 위한 자리로, 말씀 선포를 비롯해 찬양과 간증, 건강 강의 등 다양한 프로그램으로 진행될 예정이다... -
조승호 GMS 신임 이사장 “모든 성도가 선교에 참여하는 시대 열겠다”
GMS 제15대 이사장 조승호 목사 대한예수교장로회 총회세계선교회(GMS) 제15대 이사장으로 취임한 조승호 목사가 모든 교회와 성도가 함께 참여하는 선교 공동체를 비전으로 제시했다. 선교를 일부 사역자만의 책임으로 한정하지 않고, 청년과 전문인, 은퇴 이후의 성도들... -
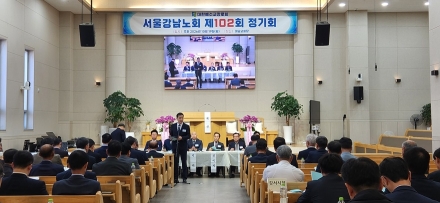
예장합동 서울강남노회 제102회 정기회 개최…21당회서 23당회로 확대
예장합동(총회장 정영교 목사) 서울강남노회(노회장 이길찬 목사)가 10월 19일 서울 동작구 대남교회(담임 김창원 목사)에서 제102회 정기노회를 개최했다. 이날 정기노회에는 목사 72명과 장로 12명이 참석했으며, 노회는 당회 수가 기존 21당회에서 23당회로 확대되는 등 교세 변화를 보인 가운데 각종 청원... -
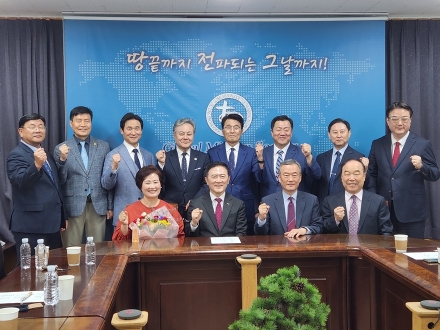
전국호남협의회, 조승호 목사 GMS 이사장 취임 축하
예장합동(총회장 정영교목사) 제27회기 전국호남협의회(대표회장 조승호 목사)는 10월 15일 경기도 화성시 팔탄면 GMS 선교본부에서 임원회를 열고, GMS 이사장에 취임한 조승호 목사를 축하하는 시간을 가졌다. 이날 임원들은 조 목사의 취임을 축하하며, 차기회장 고광석 목사가 꽃다발과 임원들이 모은 ... -
GMS 2027 세계선교대회 슬로건, ‘교회여 다시 열방으로’
총회세계선교회(이사장 조승호 목사, 이하 GMS)가 2027 세계선교대회의 슬로건을 ‘교회여 다시 열방으로’로 정하고, 교회와 평신도가 함께 선교에 참여하는 대회를 만들기 위한 준비에 본격적으로 나섰다. 대회장인 조승호 GMS 이사장은 교회와 평신도 모두가 선교의 주체로 참여해야 한다는...
전체댓글 0
NEWS TOP 5
실시간뉴스
추천뉴스
포토뉴스
more +-
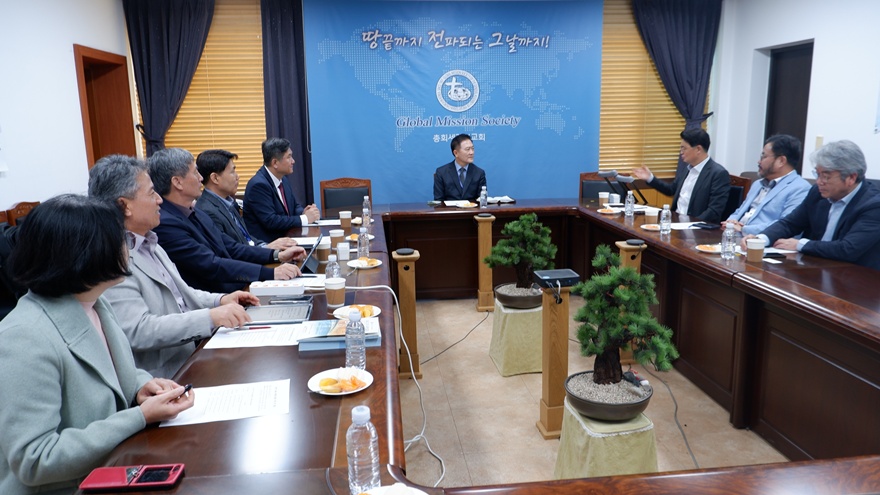
GMS 2027 세계선교대회 슬로건, ‘교회여 다시 열방으로’
총회세계선교회(이사장 조승호 목사, 이하 GMS)가 2027 세계선교대회의 슬로건을 ‘교회여 다시 열방으로’로 정하고, 교회와 평신도가 함께 선교에 참여하는 대회를 만들기 위한 준비에 본격적으로 나섰다. 대회장인 조승호 GMS 이사장은 교회와 평신도 모두가 선교의 주체로 참여해야 한다는 방향을 ... -
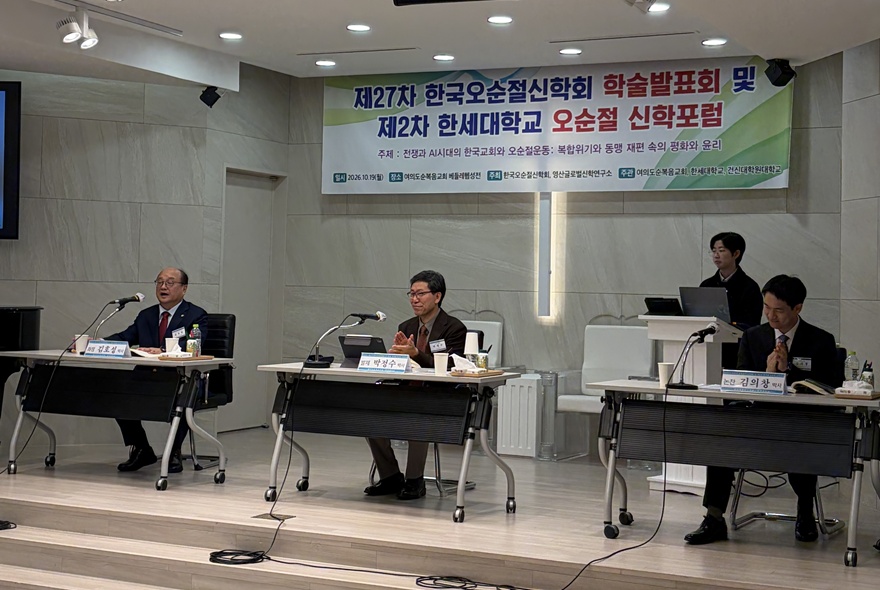
K팝 성공에서 한국교회 다음세대 사역의 길 찾는다
K팝의 세계적 성공 요인을 분석해 한국교회의 다음세대 사역에 적용할 방향을 모색하는 신학 학술대회가 열렸다. 젊은 세대의 문화적 감각과 자발적 참여를 이해하고, 복음의 메시지를 새로운 문화적 언어로 전달해야 한다는 제언이 나왔다. 한국오순절신학회와 영산글로벌신학연구소는 19일 여의도순복음교회 예루... -
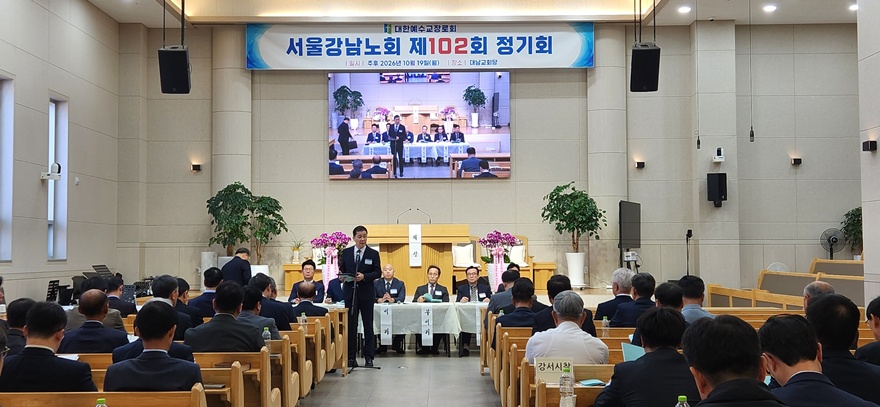
예장합동 서울강남노회 제102회 정기회 개최…21당회서 23당회로 확대
예장합동(총회장 정영교 목사) 서울강남노회(노회장 이길찬 목사)가 10월 19일 서울 동작구 대남교회(담임 김창원 목사)에서 제102회 정기노회를 개최했다. 이날 정기노회에는 목사 72명과 장로 12명이 참석했으며, 노회는 당회 수가 기존 21당회에서 23당회로 확대되는 등 교세 변화를 보인 가운데 각종 청원과 규칙... -
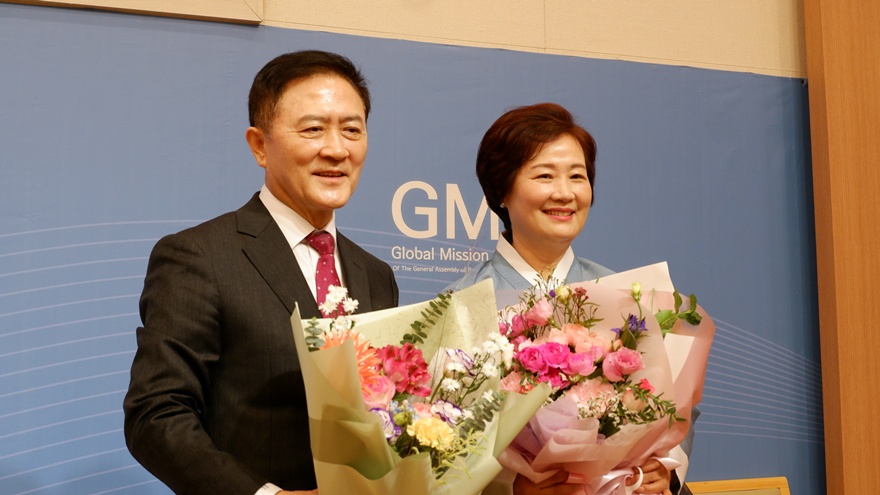
조승호 GMS 신임 이사장 “모든 성도가 선교에 참여하는 시대 열겠다”
대한예수교장로회 총회세계선교회(GMS) 제15대 이사장으로 취임한 조승호 목사가 모든 교회와 성도가 함께 참여하는 선교 공동체를 비전으로 제시했다. 선교를 일부 사역자만의 책임으로 한정하지 않고, 청년과 전문인, 은퇴 이후의 성도들까지 각자의 자리와 재능을 통해 복음을 전하도록 ...